27. Mai 2026 · 7 Min. Lesezeit
Wie Excel und Power BI das Konzernreporting nach M&A zusammenhalten
Die Excel-Arbeitsmappe trägt die Konsolidierung nach der Übernahme. Die Entscheidungen in den Formeln erreichen die Power-BI-Ebene jedoch nie.
 Ray KamedaCo-Founder & Chief Product Officer

Monate oder Jahre nach einer Fertigungsübernahme ist die Excel-Arbeitsmappe die eigentliche Konsolidierungs-Engine. Die Power-BI-Karte zeigt die fertige Zahl, aber nie die Formel oder den Kommentar daneben. Genau das geht beim Jahresabschluss-Audit verloren.
Stellen Sie sich vor, es ist Dienstag, 9 Monate nach Closing. Die übernommene deutsche Tochtergesellschaft liefert Teile an die US-Schwester zu einem Standardkosten-Satz; die US-Schwester bucht dasselbe Teile-Pendant zu einem anderen Satz. Das Konzern-Reporting in Power BI zeigt eine einzige konsolidierte Zahl. Der neue Operating Partner der Beteiligungsgesellschaft schickt eine Nachricht und fragt, wie diese Zahl zustande kam. Die Controllerin öffnet ihre Arbeitsmappe. Die Antwort steht in Zelle H47, mit einem Kommentar vom März über ein Telefonat mit dem Engineering.
Was die Branche sieht
Der Diskurs zum Post-Merger-Reporting lässt sich in drei Anbieter-Kategorien gliedern.
Die erste ist die Excel-aus-ERPs-Kategorie. Spreadsheet Server, Jet Reports und ein langer Schwanz von Wettbewerbern verbinden Excel mit 140 ERP-Systemen und liefern konsolidierte Daten automatisch in die Arbeitsmappe. Diese Kategorie nimmt das bestehende Werkzeug der Controllerin ernst.
Die zweite ist die Power-BI-Migrationskategorie, beschleunigt durch Microsofts Abkündigung des alten Excel- und CSV-Imports in Power BI Service. Ab dem 31. Mai 2026 können neue semantische Modelle nicht mehr aus dem alten Importpfad erstellt werden. Ab dem 31. Juli 2026 aktualisieren sich bestehende Modelle auf diesem Pfad nicht mehr. Anbieter und Microsoft selbst drängen Controller:innen in Richtung Dataflows, OneLake und den Fabric-Stack.
Die dritte ist die Konsolidierungsplattform-Kategorie. OneStream, Tagetik, BlackLine und SAP S/4 Group Reporting sind solide Produkte mit ausgereiften Audit-Trails, Validierungsregeln und Freigabe-Workflows. Große Konzerne setzen sie ein; mittelständische Käufer beschaffen sie auf dem Weg zur Skalierung.
Alle drei sind in ihrem Anwendungsbereich richtig. Alle drei setzen voraus, dass die vorgelagerten ERP-Systeme sich bereits darauf geeinigt haben, was ein Lieferant, ein Konto oder Standardkosten bedeuten. Während des Integrationsfensters tun sie das nicht.
Was die Controllerin tatsächlich macht
Die Controllerin aus der Eröffnungsszene hat im letzten Jahr zweimal erlebt, wie die Arbeitsmappe versagt hat. Einmal im August, als sie im Urlaub war und ihre Vertretung den monatlichen konsolidierten Kostenbericht nicht erstellen konnte, weil die Vererbung der Zellen-Logik über die 22 Blätter der Datei nur in ihrem Kopf existierte. Einmal im Oktober, als der Wirtschaftsprüfer fragte, wie die Konzern-Standardkosten für die Connector-Teilefamilie berechnet wurden, und die Antwort 3 Tage Rekonstruktion aus Kommentaren, E-Mail-Verläufen und einem Gespräch mit dem Engineering-Leiter erforderte.
Die einzelne Entscheidung hinter diesen Konzern-Standardkosten lohnt sich durchzugehen.
Die übernommene deutsche Tochtergesellschaft bucht einen Connector zu 4,20 € Standardkosten. Die US-Schwester bucht dasselbe Teile-Pendant zu 4,95 € Standardkosten. Engineering hat im März bestätigt, dass die Teile mechanisch identisch sind; der Kostenunterschied ist eine Methodik-Entscheidung. Die Controllerin entschied sich für eine gewichtete Mischung aus 4,20 € × 0,55 und 4,95 € × 0,45, was 4,62 € ergibt und den groben Anteil des Konzern-Produktionsvolumens jeder Entität widerspiegelt.
Diese Entscheidung lebt in Zelle H47 der Konsolidierungsmappe. Die Formel ist eine WENN-Funktion, umschlossen um zwei SVERWEIS-Aufrufe und eine gewichtete Mischung. Ein Kommentar über der Zelle lautet: Teile-Identität mit Engineering verifiziert 2026-03-12, Müller bestätigt. Die Power-BI-Karte mit der Beschriftung Konsolidierte Standardkosten 4,62 € bezieht ihre Daten aus H47.
Die Neurahmung ist implizit. Die Arbeitsmappe leistet die Konsolidierung. Das Dashboard berichtet das Ergebnis.
Die Lücke, die die BI-Tools nicht schließen
Microsoft Fabric verfolgt Datenherkunft im technischen Sinne. Das semantische Modell hinter der Power-BI-Karte weiß, welcher Dataflow es aktualisiert hat; der Dataflow weiß, aus welcher Datei er gezogen hat; Purview katalogisiert die Assets über den Mandanten hinweg. Wenn die Frage lautet, welche Datei die Quelle der konsolidierten Standardkosten war, beantwortet Fabric sie.
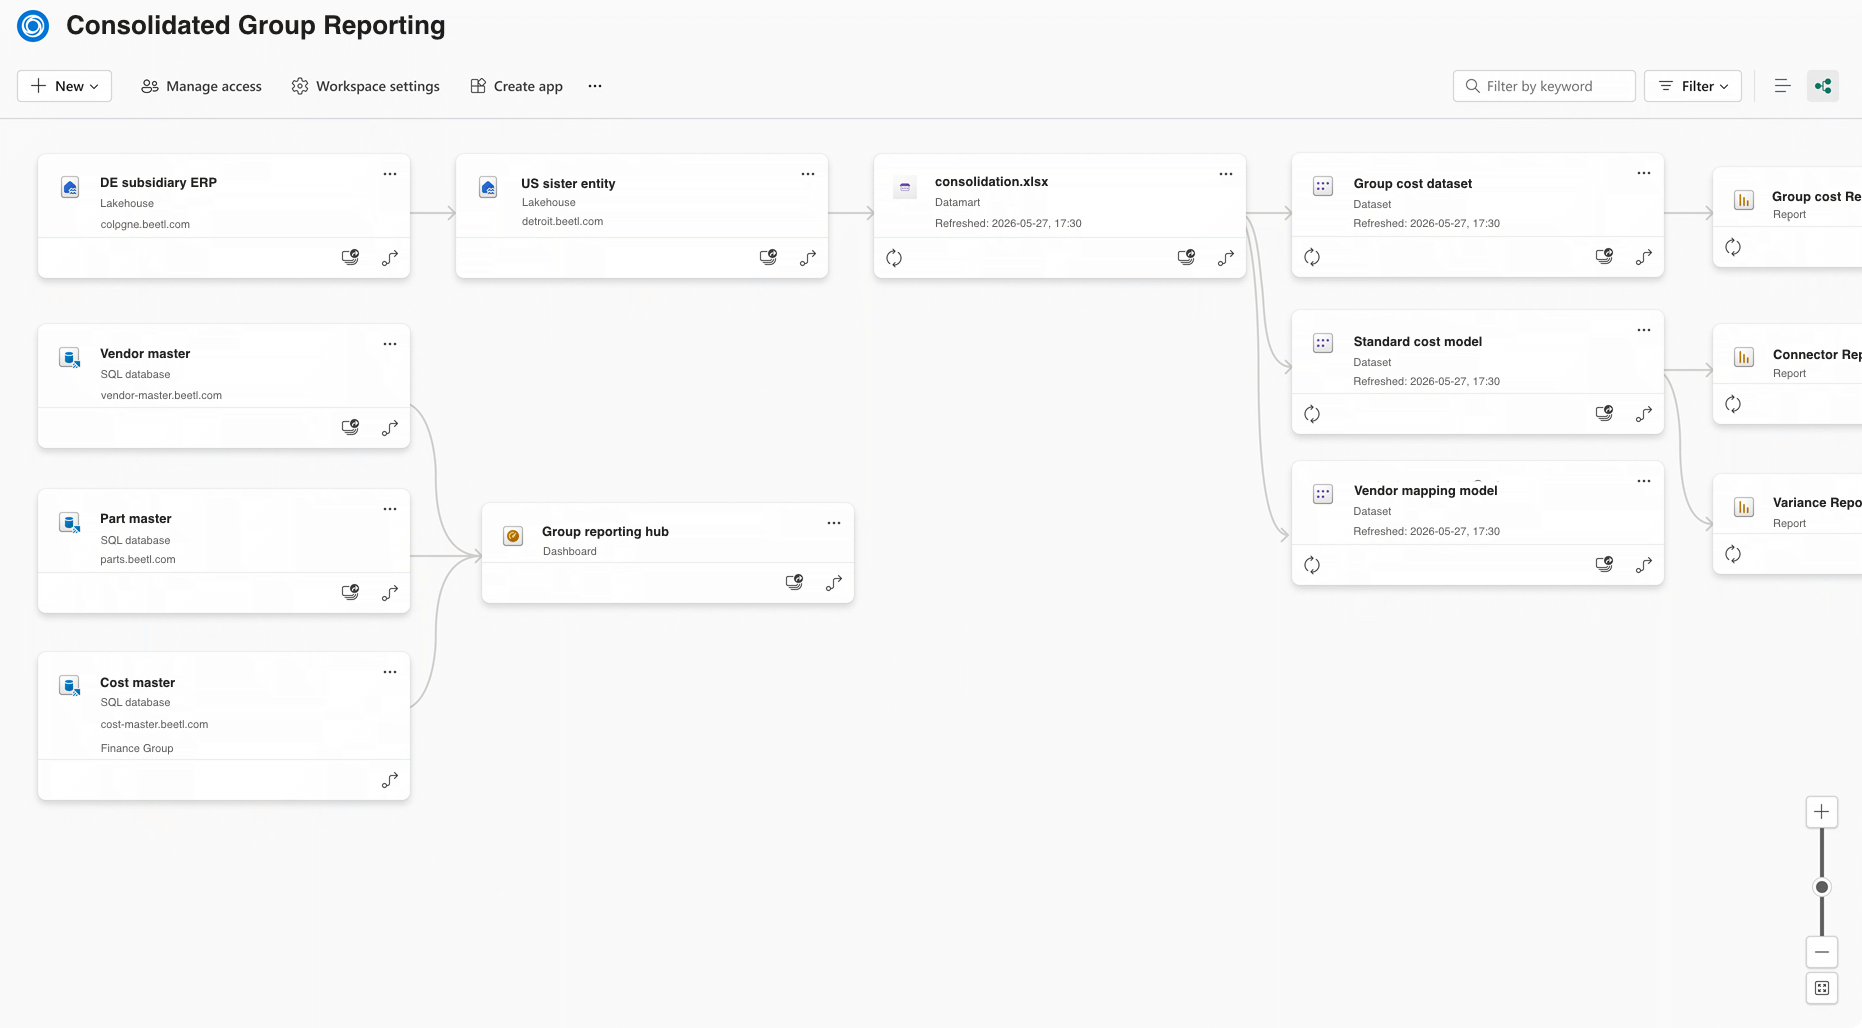
Die Frage, die Fabric nicht beantwortet, ist die, die der Operating Partner tatsächlich gestellt hat. Er will wissen, warum 4,62 € und nicht 4,57 € oder 4,78 €. Die Antwort liegt in der gewichteten Mischung, die die Controllerin gewählt hat. Der Grund, warum sie 55/45 statt 50/50 gewählt hat, ist die grobe Aufteilung des Konzern-Produktionsvolumens zwischen den beiden Entitäten zum Stand Q1. Der Grund, warum eine Mischung überhaupt akzeptabel ist, ist die Engineering-Bestätigung, dass die Teile gleichwertig sind. Nichts davon lebt irgendwo, wo ein Zweitleser es prüfen könnte.
Dies ist die Lücke, die sich zwischen Arbeitsmappe und BI-Ebene öffnet. Die Arbeitsmappe ist der Ort, an dem die Entscheidungen getroffen werden. Die BI-Ebene ist der Ort, an dem die fertigen Zahlen angezeigt werden. Die Entscheidungen erreichen die Anzeige nie, und die Anzeige sieht nie hinter sich. Wenn die Controllerin geht, das Audit anfragt oder das Quartals-Review der Beteiligungsgesellschaft läuft, ist der Verlust asymmetrisch: das Dashboard ist noch da, die Begründung ist weg.

Wie eine funktionierende Version aussieht
OneStream, Tagetik, BlackLine und SAP S/4 Group Reporting sind nachgelagerte Werkzeuge. Sie setzen voraus, dass die Konsolidierungslogik bereits vereinbart ist, dass der Kontenrahmen abgebildet wurde und dass die Entitäten eine stabile gemeinsame Semantik teilen. Sind diese Bedingungen erfüllt, sind sie hervorragend in Freigabe-Workflows, Validierungsregeln und Audit-Bestätigungen. Während des Integrationsfensters ist keine dieser Bedingungen erfüllt.
Die fehlende Ebene sitzt einen Schritt vor dem Punkt, an dem diese Werkzeuge beginnen. Sie erfasst für jede Entscheidung, die die Controllerin in ihrer Arbeitsoberfläche trifft, die zugeordneten Datensätze, die Belege für die Zuordnung, die handelnde Person und das Datum. Die Arbeitsoberfläche bleibt Excel. Die Dashboards bleiben Power BI. Die Konsolidierungsplattform bleibt, was auch immer sie war, sobald der Konzern groß genug ist, eine einzusetzen.
Was so erfasst wird, ist die Argumentationsebene, die heute in Formeln und Kommentaren steckt. Die WENN/SVERWEIS-Formel in H47 wird zu einem Entscheidungsdatensatz: Teile DE-CONN-4471 und US-CONN-1108 als gleichwertig zugeordnet, Belege verknüpft mit der Engineering-E-Mail, Mischungsverhältnis 55/45 gewählt nach Q1-Produktionsvolumen, Controllerin Müller, datiert auf den 12.03.2026. Die Zahl ist immer noch 4,62 €. Die Begründung ist jetzt portabel, wiederholbar und audit-fähig.
Bei Beetl bauen wir genau diese Ebene für Fertigungskonzerne nach einer Übernahme. Die erste Version konzentriert sich auf die entitätsübergreifenden Abstimmungsentscheidungen, die Controller:innen heute in Konsolidierungsmappen treffen: Lieferantenstamm-Gleichwertigkeit, Standardkosten-Normalisierung, Konten-Mapping, Intercompany-Markierung. Der erfasste Datensatz ist die Arbeitseinheit; die Arbeitsoberfläche bleibt Excel; die Dashboards bleiben, was sie waren. Wir sind in der Pre-Seed-Phase und arbeiten gerade mit unseren ersten Design-Partner:innen.

Schluss
Die Excel-und-Power-BI-Übergabe geht nicht weg. Sie leistet echte Arbeit, aus echten Gründen, in dem einzigen Fenster, in dem eine einzelne Controllerin die Konsolidierung im Kopf halten kann. Das strukturelle Problem ist das, was darunter erfasst wird.
Eine Anfangs-Diagnostik für jede Post-Merger-Reporting-Umgebung: Bitten Sie die Controllerin um Leserechte auf die Konsolidierungsmappe und zählen Sie dann die eindeutigen externen Arbeitsmappen-Referenzen in den Formeln. Diese Zahl ist die Integrationsschuld, die das Deal-Modell nicht eingepreist hat.
Häufige Fragen
Was lebt in der Post-Merger-Konsolidierungsmappe, das die BI-Ebene nicht sieht?
Entscheidungen auf Zellenebene: welche Datensätze entitätsübergreifend einander zugeordnet wurden, auf welcher Beleggrundlage, von wem und wann. Die Power-BI-Karte zeigt die fertige Zahl, übernimmt aber keine der Begründungen, die sie erzeugt hat. Beispiele sind Entscheidungen zur Lieferantenstamm-Gleichwertigkeit, entitätsübergreifende Standardkosten-Mischungen, Konten-Mapping-Entscheidungen und Intercompany-Markierungen. Jede dieser Entscheidungen lebt in einer Excel-Formel und, falls die Controllerin sorgfältig arbeitet, in einem Kommentar neben der Zelle.
Was ist Standardkosten-Neufestlegung (Cost Rebaselining) und warum ist sie wichtig für das Post-Merger-Reporting?
Standardkosten-Neufestlegung bedeutet, die Standardkosten-Zahlen jeder übernommenen Entität auf eine gemeinsame Basis zu bringen, damit der Konzern eine einzige Zahl berichten kann. Jede Entität bringt zum Deal ihren eigenen Kontenrahmen, ihre eigene Kostenmethodik und ihre eigene Historie an Kostenentscheidungen mit; der Konzern kann sie nicht einfach summieren. Wenn zwei Entitäten dasselbe physische Teil zu unterschiedlichen Standardkosten buchen (im Beispiel dieses Artikels 4,20 € in Deutschland und 4,95 € in den USA), ist die Neufestlegung die Methodik-Entscheidung, die die Konzernzahl erzeugt: eine gewichtete Mischung, eine Primärquelle oder eine Neuberechnung aus Rohinputs. Genau diese Methodik-Entscheidungen gehen verloren, wenn das Konzern-Dashboard nur die fertige Zahl anzeigt.
Warum lösen Konsolidierungsplattformen wie OneStream, Tagetik oder BlackLine das während der Integration nicht?
Diese Plattformen leben nachgelagert zu dem Ort, an dem die Abstimmungsarbeit während der PMI stattfindet. Sie setzen voraus, dass die Entitäten sich bereits auf einen gemeinsamen Kontenrahmen, Lieferantenstamm und Kostenmethodik geeinigt haben. Während des Integrationsfensters werden diese Vereinbarungen noch verhandelt, und die Arbeitsmappe ist der Ort, an dem die aktive Abstimmung stattfindet. Konsolidierungsplattformen werden zur richtigen Antwort, sobald der Konzern groß genug ist, eine einzusetzen, und sobald sich die Zuordnungen stabilisiert haben.
Was bedeutet Microsofts Abkündigung des Power-BI-Excel-Imports 2026 für Controller:innen nach einer Übernahme?
Ab dem 31. Mai 2026 können neue semantische Power-BI-Modelle nicht mehr aus dem alten Excel- und CSV-Importpfad erstellt werden. Ab dem 31. Juli 2026 aktualisieren sich bestehende Modelle auf diesem Pfad nicht mehr. Controller:innen werden in Richtung Dataflows, OneLake oder Fabric gedrängt. Die Migration adressiert die Arbeitsmappe selbst nicht; sie ändert nur, wie Power BI sie konsumiert. Die Audit-Trail-Lücke zwischen Arbeitsmappe und Dashboard bleibt bestehen, unabhängig davon, welchen Pfad Power BI für die Datenabfrage nutzt.
Wie lange dauert das Excel-als-Konsolidierungs-Engine-Fenster nach einer Übernahme?
So lange die Integration läuft, was im Fertigungsumfeld selten die 6 bis 18 Monate sind, die PMI-Handbücher beschreiben. ERP-Migrationen für den Mittelstand und für Carve-outs laufen häufig mehrjährig. Die Arbeitsmappe bleibt tragend, bis sich die vorgelagerten Systeme auf eine gemeinsame Semantik geeinigt haben, was eher Jahre als Quartale dauern kann.
Was ist eine schnelle Diagnostik, um die Integrationsschuld im Post-Merger-Reporting zu messen?
Bitten Sie die Controllerin um Leserechte auf die Konsolidierungsmappe. Zählen Sie die eindeutigen externen Arbeitsmappen-Referenzen in den Formeln mithilfe der Excel-Funktion Suchen und Ersetzen nach dem Zeichen '[' über die gesamte Datei. Diese Zahl ist ein vernünftiger Indikator dafür, wie viele separate Quellen die Controllerin bei jedem Abschluss von Hand abstimmt. Sie ist die Integrationsschuld, die das Deal-Modell nicht eingepreist hat.